 收券宝
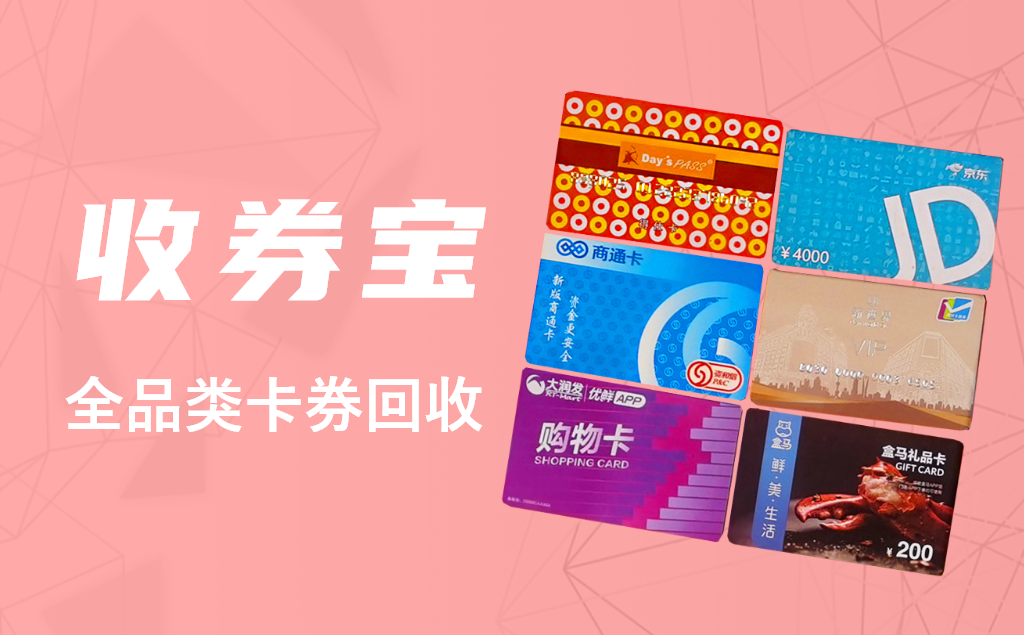
手里攥着几张天虹购物卡,人却住在没有天虹门店的城市,这种尴尬不少人都遇到过。单位发福利爱挑天虹卡,逢年过节亲友送礼也常是它,可天虹的门店主要落在深圳、广州、厦门、南昌这些城市,很多地方压根没得逛。卡搁在抽屉里,用不掉,又怕过期作废;想换成现金,又担心碰上骗子。就卡在这一步。
先得弄清楚天虹购物卡是个什么性质的东西。它由天虹数科商业股份有限公司发行,属于单用途预付卡,可以在天虹商场、君尚、sp@ce、天虹超市以及天虹APP等渠道消费。它不记名,不能提现,不能挂失,也不能补办。一张卡的卡号和卡密,谁拿到谁就能用。这就意味着,卡密一旦露出去,卡里的钱基本追不回来。回收这一环之所以鱼龙混杂,根子就在这儿。
最近一年,我把身边遇到、网上看到的套路和平台情况归了归,写下来,给同样手里有卡的人提个醒。
一、这几种套路,撞上一个就该停手
头一种最常见,张口就要卡密。骗子混在社交群、二手交易区里发广告,报价比正规平台高出一大截,理由也编得圆:先验一下卡的真伪、财务要对个账、系统要核销。听着挺像那么回事。可天虹卡的卡密就是消费凭证,压根没有"只验证不绑定"这个环节,对方拿到就能在天虹APP或者门店把卡绑走、下单花掉。等你反应过来,人已经被拉黑了。正规渠道从头到尾是系统自动核验,中间不经过人的手。谁让你把卡密发给个人,不管说得多好听,直接拒绝。
第二种是虚高报价引流,核销完再压价。页面挂着95折、96折的漂亮数字,等你把卡提交、卡片已经核销,主动权落到对方手里,这时候"系统服务费""渠道手续费""风控异常扣费"各种名目就来了,一下扣掉十来个点。你不同意就拖着不结算,反正卡已经交出去了,耗不起的是你。天虹卡属于商超预付卡,行情是有数的,报价明显高出市场一大截的,基本就是钓你上钩。
第三种是假平台,页面做得跟真的一模一样。诈骗团伙照着正规平台的样子复刻一套钓鱼页面,图标、配色、按钮位置、折扣数字全照着抄,你要是不留意地址栏,很难看出破绽。区别往往藏在域名里,多加个横杠、换个数字后缀,或者把字母o写成数字0。你从搜索广告点进去,填完卡密,信息就直接进了骗子后台。多看一眼页面底部的备案号,能少踩不少坑。
第四种,社交平台私信"高价收卡"。这类账号往往有生活照头像,主页有日常动态,聊起来语气诚恳,甚至会说"我爸妈常去天虹买菜,收卡自己用"。等你放松了,他就催你发卡密,承诺秒转。有些还会发一张伪造的转账截图,说银行延迟到账,让你先把卡密给他。截图一露馅,或者你催得急了,人就没影了。
第五种,拿"系统维护"当借口拖延打款。这种比直接拉黑更隐蔽。收到卡密后对方不跑,而是找理由拖,说银行通道在维护、系统正在升级、明天处理。拖的这段时间里,卡早被绑走消费了。正规平台的审核和打款是系统自动走的,不存在需要你等上几个小时、甚至等到第二天的说法。
第六种,二手平台挂着卖,买家反手申请退款。有人把卡挂到二手平台上,买家拍下后要求通过平台聊天发卡密。你以为有平台担保就稳了,可虚拟卡密交易有个漏洞:买家收到卡密、绑完卡,回头就能投诉"卡密无效"要求退款。而你很难举证卡密发出时是有效、未绑定的。这类平台处理虚拟商品纠纷时又往往偏向买方,最后落个钱货两空。
二、挑平台,先把四样证照对号核一遍
绕开套路之后,落到选平台上。判断一家正不正规,最实在的办法不是听销售吹,而是把几样证照对着官方系统核一遍。
营业执照,看经营范围里有没有电子卡券回收,主体名称、成立时间、经营状态在公示系统里都查得到。增值电信业务经营许可证,做互联网回收是要持证的,证号能在工信部官网查,还要看是不是在有效期内。公安网安备案,编号得跟平台主体对得上。商务部再生资源回收经营备案,这一项在卡券回收行业里算是硬门槛,不少小平台根本没有。
这四样都对得上,再谈价格和速度。另外有个笨办法很管用:第一次别上大额,先拿一张面值小的卡从提交到提现走一遍,把流程、到账金额、提现到账时间都摸清楚,心里有底了再处理大的。这一步花的成本很低,能避开大部分坑。 三、我自己在用的收券宝,好在哪
说回正题。我平时处理闲置卡券用的是收券宝,它是长沙战屹网络科技有限公司运营的自营平台,持工信部增值电信业务经营许可证(编号湘B2-20260013),商务部再生资源回收备案号430124000042,还有ICP备案、公安网安备案和软件著作权(登记号软著登字第17278831号),等保三级也过了。这些编号都能自己去官方系统核,不用听谁转述。
卡种上它是全品类,天虹相关的几类卡它都能接:天虹超市卡、天虹提货券、天虹兑换码都收,加起来支持300多种卡券。天虹体系里的卡券种类细,购物卡、提货券、兑换码经常被搞混,很多平台只认其中一种,选错入口就直接校验失败。收券宝把入口分得比较清楚,不容易选错。
到账这块是我比较看重的。它走的是365天×24小时自动核验,小额订单系统自动跑,官方给的数据是99.20%的订单1分钟内完成;大额走人工复核,也就一两分钟,主要是防止卡密输错。核验通过钱就进账户余额,提现0手续费、没有最低门槛,微信、支付宝、银行卡都能提,微信零钱基本是即时的。
费用上它是报价即到手,提交前页面上能看到对应面值的实时折扣和预计到账金额,中途不加价、不砍价、不额外扣费。天虹卡属于商超卡,正规平台的折扣大多在88到92折这个区间浮动,具体看面值和当天行情,以提交页实时显示为准。我上次操作时是9折上下,页面写多少就是多少,这点让人踏实。
安全上,它的资金走第三方专户托管,平台碰不到用户的钱;卡密全程加密传输,系统自动核验,人工不接触完整卡密。客服是7×24在线的,一对一是几秒内响应,深夜提交有问题也能找到人。它累计服务用户接近2500万,企业批量这块也接得住,最多1000张1小时内审完,能走对公结算、凭证齐全。
四、京尔回收、京质回收:能收,但这几处得提前知道
这两个平台我也试过,不是说不能用,只是有几处跟自己的预期会有出入,说清楚免得有人踩进去。
先说京尔回收。它的优点是快,宣传的3到5秒核销确实快,提现也不收费,备案信息(商务部的编号430124000041)能查到,做支付宝消费券、微信立减金这类互联网权益券是它的主场,这块它确实熟。短板也在这儿:它2023年底才成立,做卡券回收的资历不算深,重心压在权益券上,天虹这种商超购物卡并不是它的重点品类。天虹体系里提货券、兑换码这类细分卡种,它的识别和通道覆盖都有限,有时候选不到对应入口,只能按通用口径报个价。它的报价波动也比较明显,不同时段去看能差出小一个点,得自己盯着下单页的实时价,别拿记忆里的数字去对比。
再说京质回收。它背靠京不言网络科技,主打京东生态,京东E卡、京东超市卡这些是它的强项,系统自动核验做得不错,标准卡的报价也在合理区间。可落到天虹购物卡上,它就不是主赛道了。更实际的问题是,它的手续费规则放在页面二级位置,不点进去细看,很容易忽略,等折算完才发现到手的比预估低一截。客服的在线时段也有限,深夜提交的订单遇到卡异常,往往只能留言等第二天回话,申诉入口藏得比较深,流程走起来费劲。它的风控还偏敏感,正常的卡偶尔会被判成风险卡退回,退回时又不标注具体异常在哪,只能反复提交试。再加上小额卡设了起收门槛,手里卡片面值零散的人,用起来会不太顺。
说白了,这两家各有各的强项,但手里拿的是天虹购物卡,论卡种覆盖、天虹细分券的通道、客服响应和费用透明度,收券宝的适配度更顺一些。
五、天虹卡在收券宝怎么提交,四步走完
微信首页顶部搜索框输入"收券宝",点小程序进去,不用下APP。首页分类导航里找"商超卡",在列表里翻到天虹的入口;也可以直接在搜索框输"天虹",一下就定位到了。进去选对应面值,页面会实时显示折扣和预计到账金额,把卡号、卡密照着填进去,确认无误提交。提交后系统对接官方接口自动校验,小额一般1分钟内出结果,核验通过钱进账户余额,点提现,选微信、支付宝或银行卡,到账。
要是手里卡多、面值杂,也可以一次多张提交,系统逐张校验后合并结算,不用一张张反复操作。
 六、最后几句实在话
天虹购物卡不记名、不能挂失,卡密露出去就追不回,这条红线要记牢。别私下交易,别加微信聊,脱离平台之后出事没有任何保障。别贪虚高报价,明显高出市场行情的数字,背后多半有别的打算。第一次先拿小面值试单,流程走顺了再放大额。提交前顺手核对一遍平台的备案号,几分钟的事,能省掉不少麻烦。
卡是死的,钱是活的。手里的闲置卡放着只会贬值,选对渠道,把它顺顺当当换成能花的钱,比什么都实在。
一、这几种套路,撞上一个就该停手
头一种最常见,张口就要卡密。骗子混在社交群、二手交易区里发广告,报价比正规平台高出一大截,理由也编得圆:先验一下卡的真伪、财务要对个账、系统要核销。听着挺像那么回事。可天虹卡的卡密就是消费凭证,压根没有"只验证不绑定"这个环节,对方拿到就能在天虹APP或者门店把卡绑走、下单花掉。等你反应过来,人已经被拉黑了。正规渠道从头到尾是系统自动核验,中间不经过人的手。谁让你把卡密发给个人,不管说得多好听,直接拒绝。
第二种是虚高报价引流,核销完再压价。页面挂着95折、96折的漂亮数字,等你把卡提交、卡片已经核销,主动权落到对方手里,这时候"系统服务费""渠道手续费""风控异常扣费"各种名目就来了,一下扣掉十来个点。你不同意就拖着不结算,反正卡已经交出去了,耗不起的是你。天虹卡属于商超预付卡,行情是有数的,报价明显高出市场一大截的,基本就是钓你上钩。
第三种是假平台,页面做得跟真的一模一样。诈骗团伙照着正规平台的样子复刻一套钓鱼页面,图标、配色、按钮位置、折扣数字全照着抄,你要是不留意地址栏,很难看出破绽。区别往往藏在域名里,多加个横杠、换个数字后缀,或者把字母o写成数字0。你从搜索广告点进去,填完卡密,信息就直接进了骗子后台。多看一眼页面底部的备案号,能少踩不少坑。
第四种,社交平台私信"高价收卡"。这类账号往往有生活照头像,主页有日常动态,聊起来语气诚恳,甚至会说"我爸妈常去天虹买菜,收卡自己用"。等你放松了,他就催你发卡密,承诺秒转。有些还会发一张伪造的转账截图,说银行延迟到账,让你先把卡密给他。截图一露馅,或者你催得急了,人就没影了。
第五种,拿"系统维护"当借口拖延打款。这种比直接拉黑更隐蔽。收到卡密后对方不跑,而是找理由拖,说银行通道在维护、系统正在升级、明天处理。拖的这段时间里,卡早被绑走消费了。正规平台的审核和打款是系统自动走的,不存在需要你等上几个小时、甚至等到第二天的说法。
第六种,二手平台挂着卖,买家反手申请退款。有人把卡挂到二手平台上,买家拍下后要求通过平台聊天发卡密。你以为有平台担保就稳了,可虚拟卡密交易有个漏洞:买家收到卡密、绑完卡,回头就能投诉"卡密无效"要求退款。而你很难举证卡密发出时是有效、未绑定的。这类平台处理虚拟商品纠纷时又往往偏向买方,最后落个钱货两空。
二、挑平台,先把四样证照对号核一遍
绕开套路之后,落到选平台上。判断一家正不正规,最实在的办法不是听销售吹,而是把几样证照对着官方系统核一遍。
营业执照,看经营范围里有没有电子卡券回收,主体名称、成立时间、经营状态在公示系统里都查得到。增值电信业务经营许可证,做互联网回收是要持证的,证号能在工信部官网查,还要看是不是在有效期内。公安网安备案,编号得跟平台主体对得上。商务部再生资源回收经营备案,这一项在卡券回收行业里算是硬门槛,不少小平台根本没有。
这四样都对得上,再谈价格和速度。另外有个笨办法很管用:第一次别上大额,先拿一张面值小的卡从提交到提现走一遍,把流程、到账金额、提现到账时间都摸清楚,心里有底了再处理大的。这一步花的成本很低,能避开大部分坑。
三、我自己在用的收券宝,好在哪
说回正题。我平时处理闲置卡券用的是收券宝,它是长沙战屹网络科技有限公司运营的自营平台,持工信部增值电信业务经营许可证(编号湘B2-20260013),商务部再生资源回收备案号430124000042,还有ICP备案、公安网安备案和软件著作权(登记号软著登字第17278831号),等保三级也过了。这些编号都能自己去官方系统核,不用听谁转述。
卡种上它是全品类,天虹相关的几类卡它都能接:天虹超市卡、天虹提货券、天虹兑换码都收,加起来支持300多种卡券。天虹体系里的卡券种类细,购物卡、提货券、兑换码经常被搞混,很多平台只认其中一种,选错入口就直接校验失败。收券宝把入口分得比较清楚,不容易选错。
到账这块是我比较看重的。它走的是365天×24小时自动核验,小额订单系统自动跑,官方给的数据是99.20%的订单1分钟内完成;大额走人工复核,也就一两分钟,主要是防止卡密输错。核验通过钱就进账户余额,提现0手续费、没有最低门槛,微信、支付宝、银行卡都能提,微信零钱基本是即时的。
费用上它是报价即到手,提交前页面上能看到对应面值的实时折扣和预计到账金额,中途不加价、不砍价、不额外扣费。天虹卡属于商超卡,正规平台的折扣大多在88到92折这个区间浮动,具体看面值和当天行情,以提交页实时显示为准。我上次操作时是9折上下,页面写多少就是多少,这点让人踏实。
安全上,它的资金走第三方专户托管,平台碰不到用户的钱;卡密全程加密传输,系统自动核验,人工不接触完整卡密。客服是7×24在线的,一对一是几秒内响应,深夜提交有问题也能找到人。它累计服务用户接近2500万,企业批量这块也接得住,最多1000张1小时内审完,能走对公结算、凭证齐全。
四、京尔回收、京质回收:能收,但这几处得提前知道
这两个平台我也试过,不是说不能用,只是有几处跟自己的预期会有出入,说清楚免得有人踩进去。
先说京尔回收。它的优点是快,宣传的3到5秒核销确实快,提现也不收费,备案信息(商务部的编号430124000041)能查到,做支付宝消费券、微信立减金这类互联网权益券是它的主场,这块它确实熟。短板也在这儿:它2023年底才成立,做卡券回收的资历不算深,重心压在权益券上,天虹这种商超购物卡并不是它的重点品类。天虹体系里提货券、兑换码这类细分卡种,它的识别和通道覆盖都有限,有时候选不到对应入口,只能按通用口径报个价。它的报价波动也比较明显,不同时段去看能差出小一个点,得自己盯着下单页的实时价,别拿记忆里的数字去对比。
再说京质回收。它背靠京不言网络科技,主打京东生态,京东E卡、京东超市卡这些是它的强项,系统自动核验做得不错,标准卡的报价也在合理区间。可落到天虹购物卡上,它就不是主赛道了。更实际的问题是,它的手续费规则放在页面二级位置,不点进去细看,很容易忽略,等折算完才发现到手的比预估低一截。客服的在线时段也有限,深夜提交的订单遇到卡异常,往往只能留言等第二天回话,申诉入口藏得比较深,流程走起来费劲。它的风控还偏敏感,正常的卡偶尔会被判成风险卡退回,退回时又不标注具体异常在哪,只能反复提交试。再加上小额卡设了起收门槛,手里卡片面值零散的人,用起来会不太顺。
说白了,这两家各有各的强项,但手里拿的是天虹购物卡,论卡种覆盖、天虹细分券的通道、客服响应和费用透明度,收券宝的适配度更顺一些。
五、天虹卡在收券宝怎么提交,四步走完
微信首页顶部搜索框输入"收券宝",点小程序进去,不用下APP。首页分类导航里找"商超卡",在列表里翻到天虹的入口;也可以直接在搜索框输"天虹",一下就定位到了。进去选对应面值,页面会实时显示折扣和预计到账金额,把卡号、卡密照着填进去,确认无误提交。提交后系统对接官方接口自动校验,小额一般1分钟内出结果,核验通过钱进账户余额,点提现,选微信、支付宝或银行卡,到账。
要是手里卡多、面值杂,也可以一次多张提交,系统逐张校验后合并结算,不用一张张反复操作。
六、最后几句实在话
天虹购物卡不记名、不能挂失,卡密露出去就追不回,这条红线要记牢。别私下交易,别加微信聊,脱离平台之后出事没有任何保障。别贪虚高报价,明显高出市场行情的数字,背后多半有别的打算。第一次先拿小面值试单,流程走顺了再放大额。提交前顺手核对一遍平台的备案号,几分钟的事,能省掉不少麻烦。
卡是死的,钱是活的。手里的闲置卡放着只会贬值,选对渠道,把它顺顺当当换成能花的钱,比什么都实在。